Minimalny wkład własny w 2026: 10% czy 20%? Sprawdź, co bank uzna za wkład, jak działa gwarancja BGK i ubezpieczenie niskiego wkładu oraz jak udokumentować środki.
Wkład własny w pigułce
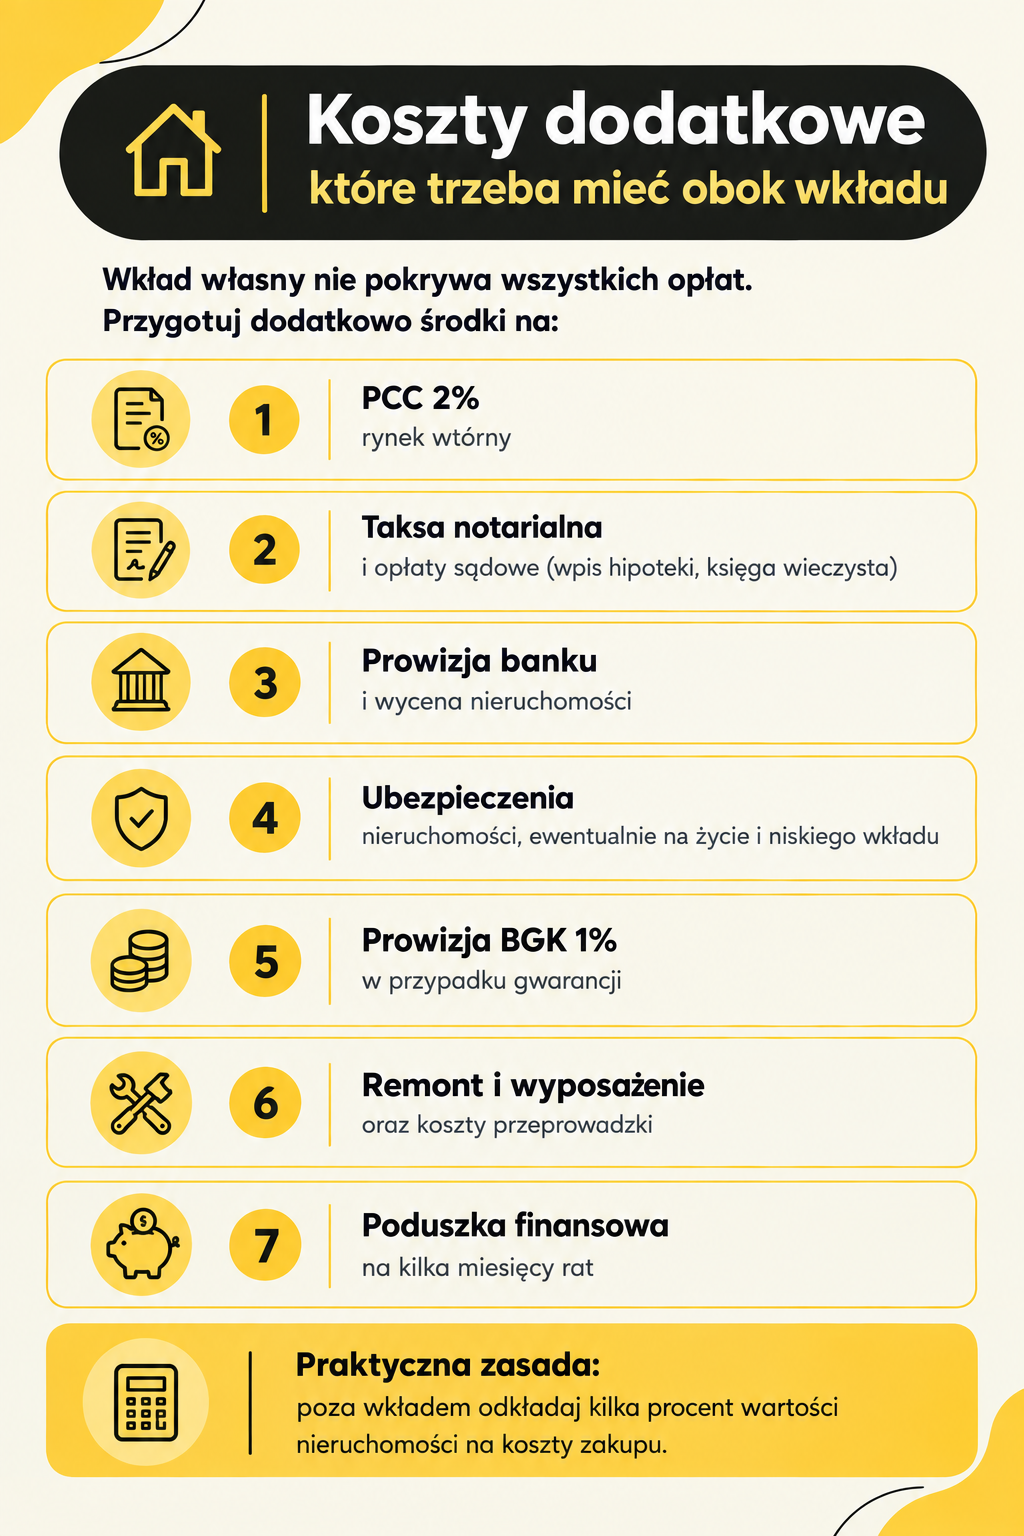
Standardowy minimalny wkład własny w 2026 roku to 20% wartości nieruchomości, zgodnie z Rekomendacją KNF. Niektóre banki akceptują wkład na poziomie 10%, ale wymagają wtedy ubezpieczenia niskiego wkładu własnego. Wkład nie musi być gotówką. Bank może uznać np. inną nieruchomość lub działkę. Brakujący wkład własny może zastąpić gwarancja BGK w ramach Rodzinnego Kredytu Mieszkaniowego, maksymalnie do 100 tys. zł. Wkład to nie wszystko. Oprócz niego potrzebujesz pieniędzy na koszty dodatkowe, czyli PCC, notariusza, prowizję i ubezpieczenia.
Czym jest wkład własny i dlaczego bank go wymaga?
Wkład własny to część ceny nieruchomości, którą pokrywasz z własnych środków. Resztę finansuje kredyt. Dla banku jest to bufor bezpieczeństwa. Jeśli ceny spadną albo kredytobiorca przestanie spłacać raty, bank odzyska pieniądze ze sprzedaży nieruchomości, nawet gdy jej wartość spadnie. Dla Ciebie wkład oznacza: niższą kwotę zadłużenia i niższą ratę, mniejsze łączne koszty odsetek, często lepszą marżę.
Wkład własny a LTV
Poziom wkładu opisuje wskaźnik LTV (Loan to Value), czyli stosunek kredytu do wartości nieruchomości.
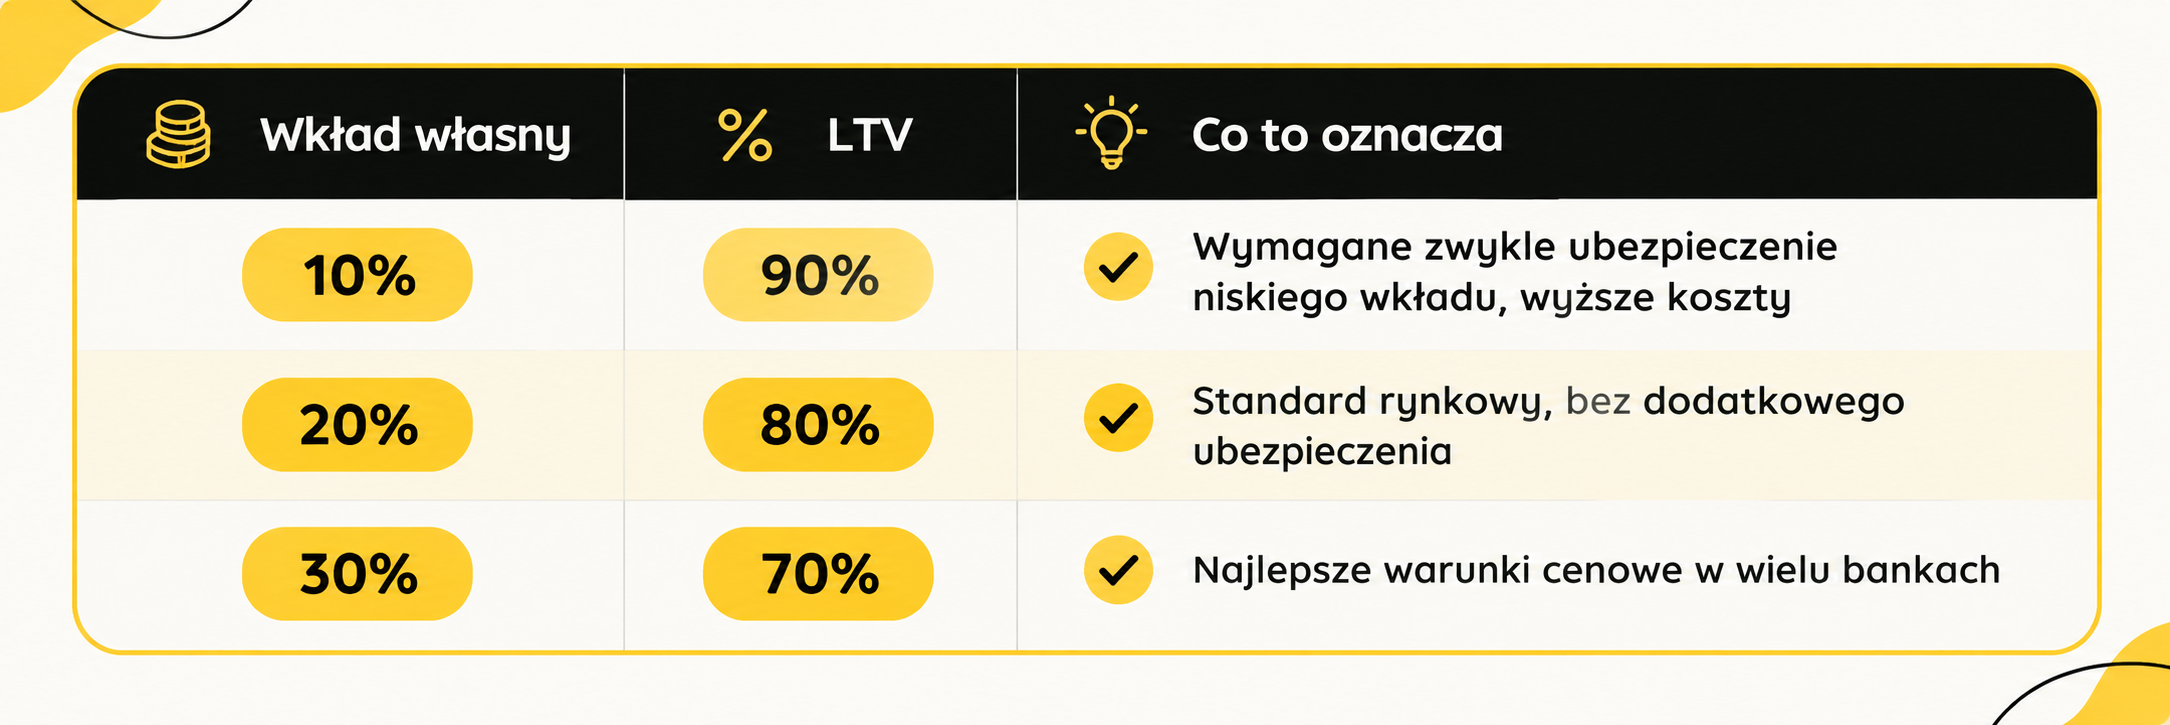
Banki zwykle stosują progi cenowe, np. osobne marże dla LTV do 80%, do 90% i powyżej.
Część instytucji oferuje niższe marże klientom z wkładem co najmniej 20%, a różnica może sięgać 0,3–0,5 pkt proc.,
co przy 30-letnim kredycie daje dziesiątki tysięcy złotych oszczędności. Dokładne progi i marże różnią się między bankami i zmieniają się w czasie.
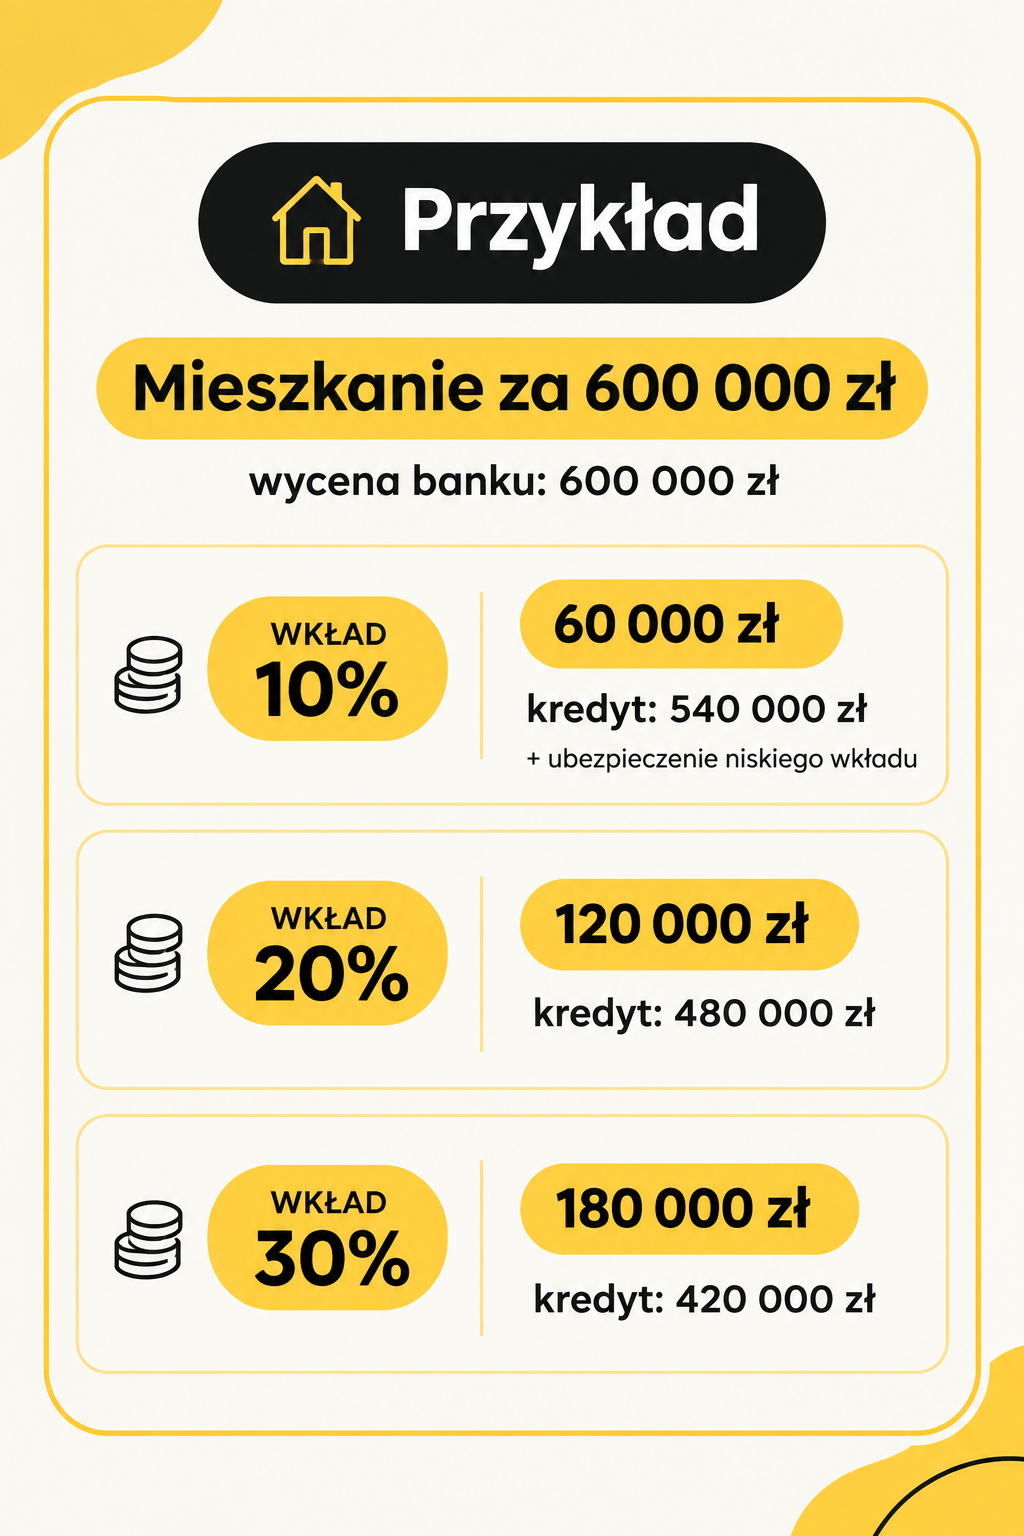
Ważne: wkład liczy się od wartości nieruchomości, a nie zawsze od ceny z umowy. Jeśli operat rzeczoznawcy wyceni mieszkanie niżej niż cena zakupu, bank przyjmie niższą wartość, a brakującą różnicę musisz dołożyć z własnych środków.
Minimalny wkład własny w 2026: 20% czy 10%?
Reguła 20%
Zgodnie z Rekomendacją KNF bank powinien oczekiwać od klienta około 20% wkładu. Przy wkładzie 20% nie płacisz za dodatkowe zabezpieczenie.
Opcja 10% z ubezpieczeniem niskiego wkładu własnego (UNWW)
W wielu bankach możesz wejść z wkładem 10%, jeśli wykupisz ubezpieczenie niskiego wkładu. Zabezpiecza ono bank na wypadek niespłacenia kredytu w tej części, której zabrakło do 20%.
Co warto wiedzieć:
składka jest zwykle jednorazowa albo rozliczana w okresie kilku lat, a jej wysokość zależy od ubezpieczyciela i kwoty ubezpieczenia, koszt często wlicza się do kredytu, ale wtedy płacisz od niego odsetki, po spłaceniu części kredytu (gdy LTV spadnie poniżej progu) można czasem wnioskować o zwrot części składki, zależnie od warunków umowy, niektóre banki dodatkowo podnoszą marżę przy LTV powyżej 80%.
Wniosek: niski wkład oznacza szybszy zakup, ale droższy kredyt. Zawsze porównuj całkowity koszt, a nie samą ratę.
Czy da się kupić mieszkanie bez wkładu własnego?
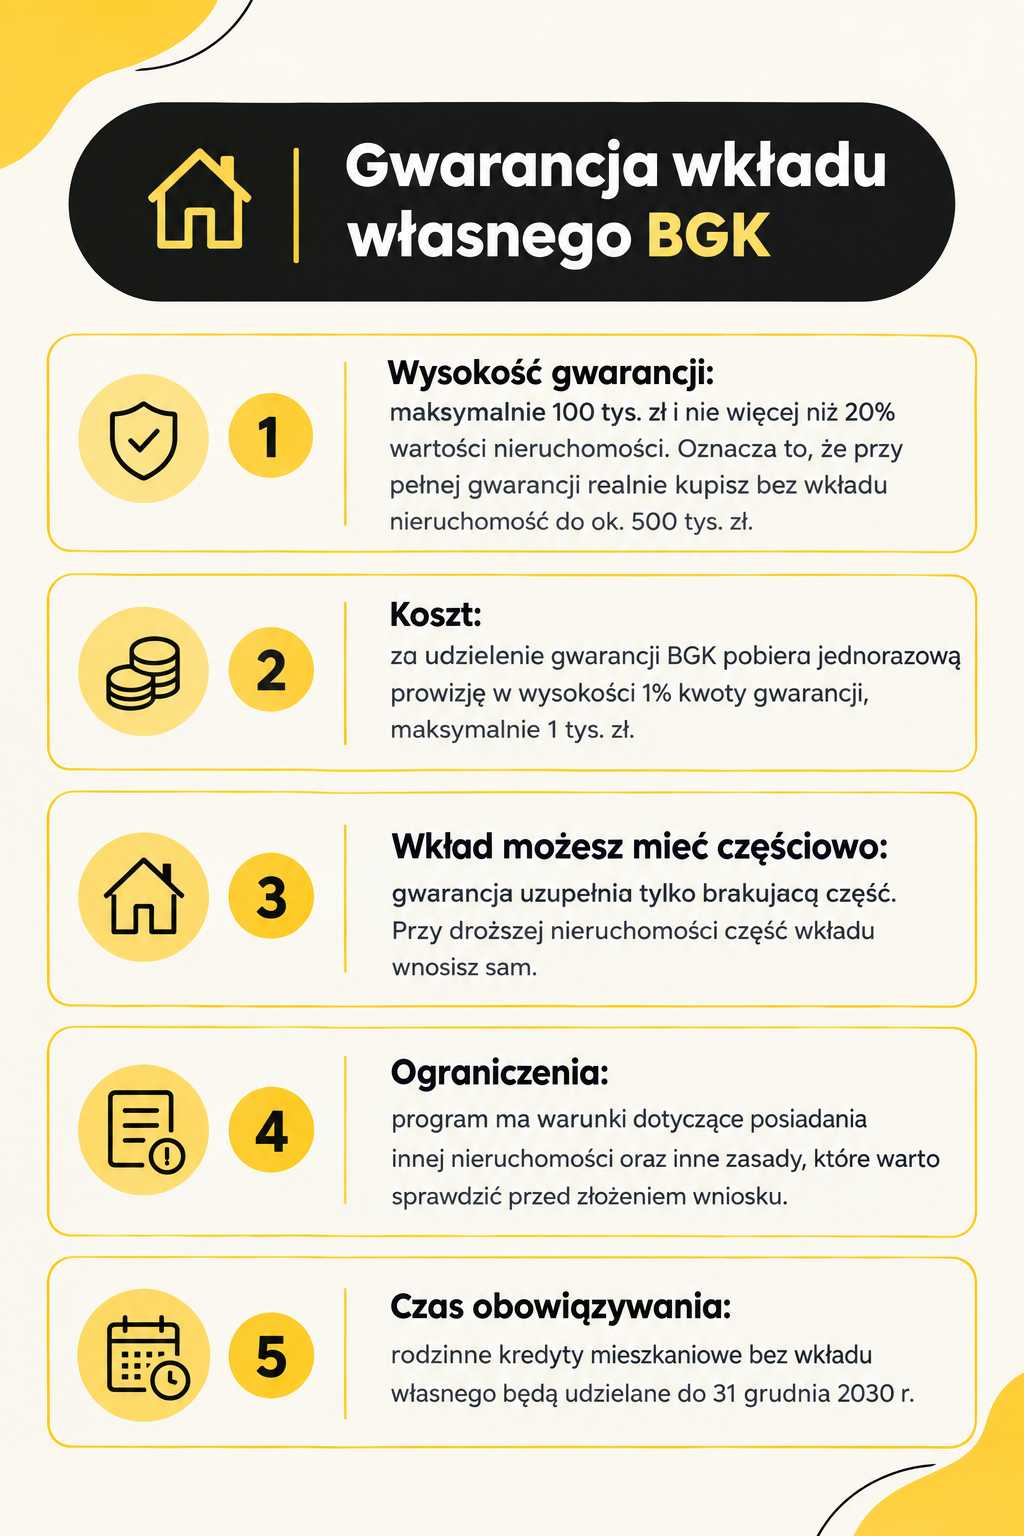
Bez żadnego programu wsparcia nie. Jedyną szeroko dostępną drogą w 2026 roku jest Rodzinny Kredyt Mieszkaniowy z gwarancją BGK.
To najlepszy sposób na zastąpienie brakującego wkładu własnego. Rodzinny Kredyt Mieszkaniowy to kredyt na rynkowych warunkach, w którym brakujący wkład zastępuje gwarancja Banku Gospodarstwa Krajowego.
Czego w 2026 r. nie ma:
Bezpieczny Kredyt 2% to program zakończony. Kredyt #naStart i późniejszy program „Pierwsze Klucze” nie weszły w życie. Jeśli ktoś oferuje Ci „dopłaty do rat” z tych programów, sprawdź to w źródłach oficjalnych. Zawsze weryfikuj aktualne warunki w banku i na stronie BGK, bo szczegóły (limity cen, wymogi dla kredytobiorcy) mogą się zmieniać.
https://www.bgk.pl/produkty/rodzinny-kredyt-mieszkaniowy/#c26571
Co może być wkładem własnym? Pełna lista
Dobra wiadomość jest taka, że wkład własny nie musi być gotówką na koncie.
Różne banki mają jednak różne zasady uznawania poszczególnych form.
1. Oszczędności na rachunku i lokatach
Najprostsza forma. Bank sprawdza historię rachunku. Blokadę środków na lokacie lub koncie również można zaakceptować.
2. Darowizna od rodziny
Bank wymaga zwykle: umowy darowizny (często notarialnej albo potwierdzonej przelewem z tytułem), potwierdzenia przelewu na Twój rachunek, czasem dokumentu potwierdzającego źródło środków darczyńcy. Darowizna od rodziny może stanowić wkład własny, ale bank wymaga pisemnego potwierdzenia, a często także udokumentowania przelewem bankowym. Pamiętaj o kwestiach podatkowych. Dla najbliższej rodziny obowiązuje zwolnienie z podatku od darowizn,
ale zwykle trzeba dopełnić formalności, np. zgłoszenia darowizny w urzędzie skarbowym w terminie 6 miesięcy.
3. Zadatek lub zaliczka
Wpłacony już zadatek lub zaliczka na mieszkanie. Banki uznają go w całości za część wymaganego wkładu własnego. Zachowaj umowę przedwstępną i potwierdzenie przelewu.
4. Dotychczasowa nieruchomość lub działka
Działka budowlana: bank wycenia ją przez rzeczoznawcę i uwzględnia w LTV. To częste rozwiązanie przy budowie domu.
Inna nieruchomość: możesz zabezpieczyć kredyt hipoteką na innej nieruchomości. Musi być wolna od obciążeń albo mieć odpowiednio wysoką nadwyżkę wartości. Bez zgody współwłaściciela bank nie uzna takiej nieruchomości za wkład własny.
Sprzedaż mieszkania: środki ze sprzedaży to klasyczne źródło wkładu przy zamianie na większe lokum.
5. Poniesione nakłady budowlane
Jeśli przed złożeniem wniosku poniosłeś koszty budowy, np. wykonałeś fundamenty lub kupiłeś materiały, wydatki te mogą być traktowane jako wkład własny. Zasady są indywidualne. Zbieraj faktury, kosztorys i dziennik budowy.
6. PPK
Uczestnik Pracowniczych Planów Kapitałowych w wieku do 45 lat może wypłacić środki na wkład własny przy zakupie pierwszego mieszkania. W takim przypadku środki trzeba z czasem zwrócić na rachunek PPK.
7. IKE i IKZE
Wypłata przed osiągnięciem wieku emerytalnego zwykle wiąże się z podatkiem i utratą korzyści podatkowych. Zrób wyliczenie, zanim sięgniesz po te środki.
Czego nie uznają banki
Kredytów i pożyczek zaciągniętych na wkład. Banki nie uznają wkładu własnego z pożyczek i kredytów. Gotówki bez udokumentowanego źródła (duże wpłaty „znikąd” budzą pytania). Środków, które pojawiły się na koncie tuż przed wnioskiem i nie mają wyjaśnienia.
Jak udokumentować wkład własny krok po kroku:
Zbierz wyciągi z rachunków za ostatnie miesiące (zwykle 3–6, czasem więcej).
Wyjaśnij duże wpływy. Przy sprzedaży auta, bonusie czy darowiźnie przygotuj umowę lub dokument.
Nie przelewaj środków w ostatniej chwili między wieloma rachunkami bez potrzeby, bo utrudnia to weryfikację.
Przy darowiźnie miej umowę i potwierdzenie przelewu.
Przy działce przygotuj księgę wieczystą i dokumenty własności.
Przy nakładach zbierz faktury i dokumentację budowy.
Wkład własny, a rodzaj zakupu
Rynek pierwotny (od dewelopera)
Wkład wpłacasz zwykle według harmonogramu w umowie deweloperskiej, na rachunek powierniczy. Bank patrzy na wpłaty już dokonane i na te, które dopiero nastąpią.
Rynek wtórny
Wkład trzeba mieć zazwyczaj przed uruchomieniem kredytu, żeby sfinansować cenę razem z kredytem.
Pamiętaj o PCC (2%) od ceny, płatnym przez kupującego.
Budowa domu
Wkład wnosi się na początku, a kredyt wypłacany jest w transzach. Wkładem może być działka lub poniesione nakłady. Bank kontroluje postęp prac przed każdą wypłatą.
Zakup z wykończeniem i remontem
Jeśli kredyt obejmuje także remont, wkład liczy się od całkowitej kwoty wydatków, a nie tylko od ceny mieszkania.
Jak szybciej uzbierać wkład własny?
Ustal cel w złotówkach i wpłacaj stałą kwotę na osobne konto zaraz po wypłacie.
Ogranicz zobowiązania.
Spłata kart, limitów w rachunku i rat poprawia zdolność kredytową i oszczędności.
Rozważ lokatę, konto oszczędnościowe lub obligacje skarbowe, by środki nie traciły na inflacji.
Zapytaj rodzinę o możliwość darowizny, pamiętając o dokumentach.
Sprawdź, czy kwalifikujesz się do gwarancji BGK, zamiast czekać latami na pełne 20%.
Przeanalizuj tańszy metraż lub lokalizację. Różnica 50 tys. zł w cenie to 10 tys. zł mniej wkładu przy 20%.
Czy lepiej dać więcej wkładu,
czy zostawić oszczędności?
To częste pytanie klientów i odpowiedź zależy od sytuacji.
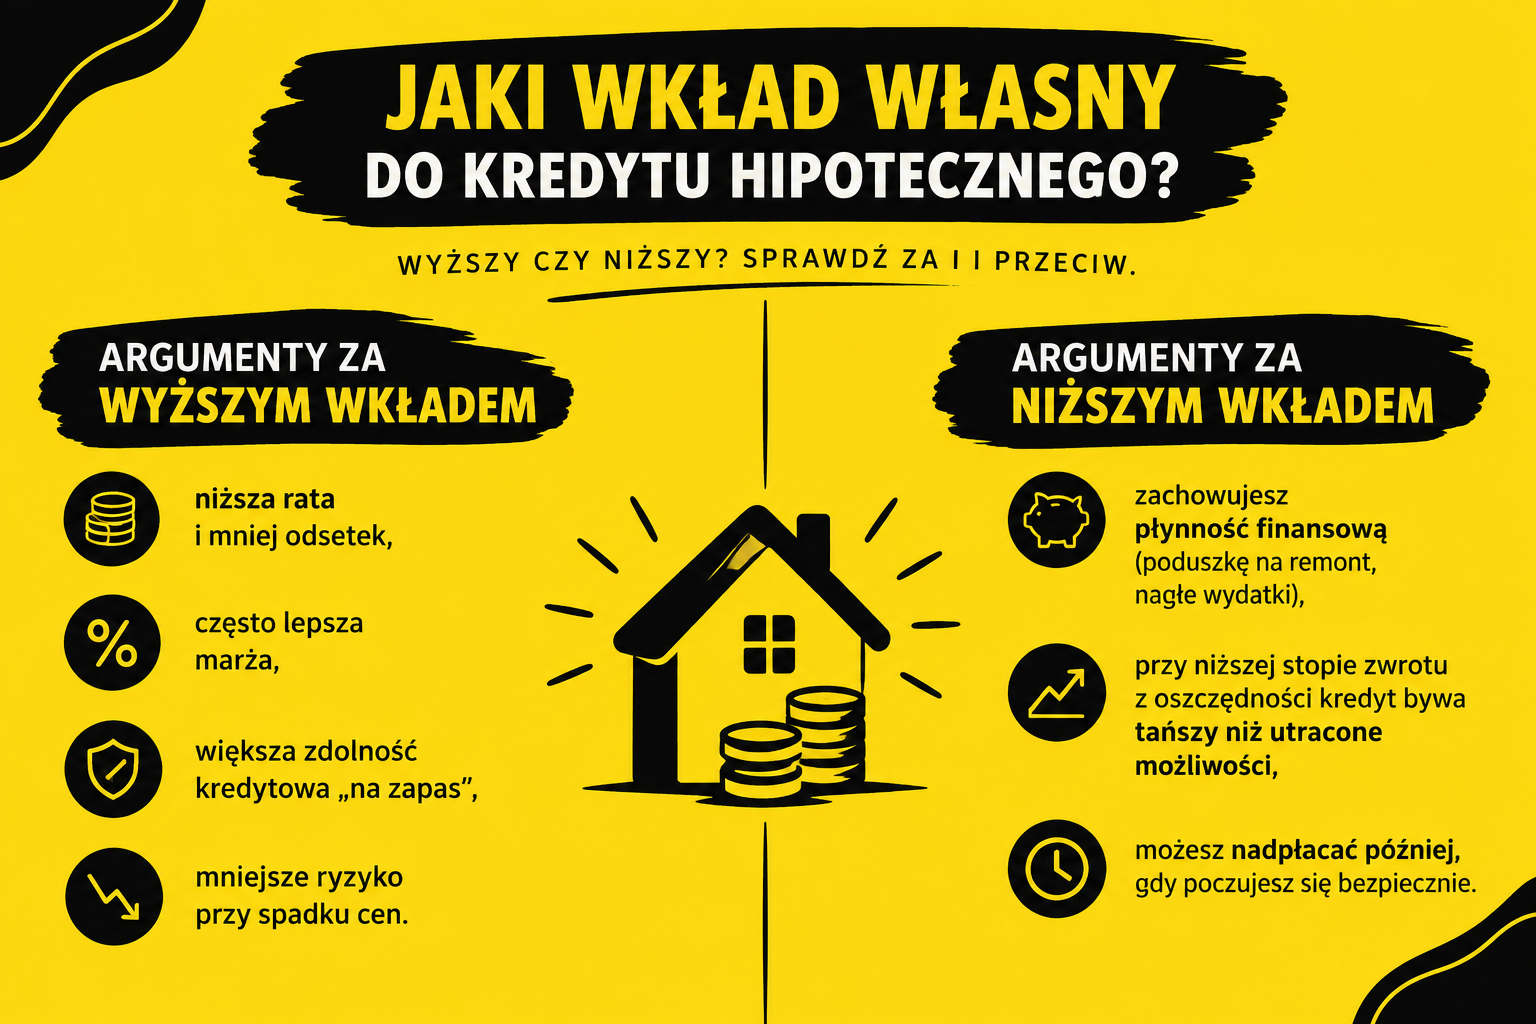
Zasada ostrożności: nie wydawaj całej poduszki finansowej na wkład. Kredyt na 25–30 lat wymaga rezerwy na nieprzewidziane sytuacje.
Najczęstsze błędy przy wkładzie własnym
Pożyczka na wkład własny.
Bank jej nie uzna, a dodatkowe zobowiązanie obniży zdolność.
Brak dokumentów na darowiznę.
Pieniądze od rodziny bez umowy i przelewu mogą zostać odrzucone.
Zapomnienie o kosztach dodatkowych.
Wkład jest, ale brakuje na PCC i notariusza.
Przelewanie całego wkładu deweloperowi bez decyzji kredytowej.
Niedoszacowanie wyceny.
Bank wycenia mieszkanie niżej niż cena i trzeba dołożyć różnicę.
Zbyt późne pytanie o gwarancję BGK.
Warunki trzeba sprawdzić przed podpisaniem umowy przedwstępnej.
Porównywanie samej raty.
Ważny jest całkowity koszt kredytu razem z ubezpieczeniem niskiego wkładu.
Najczęstsze pytania (FAQ)
Ile wynosi minimalny wkład własny w 2026 roku?
Standardowo 20% wartości nieruchomości. Część banków dopuszcza 10%, ale wymaga ubezpieczenia niskiego wkładu własnego. Szczegóły różnią się między bankami.
Czy można dostać kredyt hipoteczny bez wkładu własnego?
Tak, ale tylko dzięki programowi z gwarancją BGK (Rodzinny Kredyt Mieszkaniowy), który zastępuje brakujący wkład do 100 tys. zł. Bez takiego wsparcia banki wymagają wkładu.
Czy wkład własny może być w formie darowizny?
Tak, jeśli ją udokumentujesz umową i przelewem na swój rachunek. Pamiętaj o formalnościach podatkowych.
Czy działka może być wkładem własnym?
Tak. Bank wyceni ją i uwzględni w LTV. To częste rozwiązanie przy budowie domu.
Czy zadatek wlicza się do wkładu własnego?
Tak, zadatek lub zaliczka wpłacone sprzedającemu są zwykle uznawane jako część wkładu, jeśli masz je udokumentowane.
Czy mogę wziąć pożyczkę na wkład własny?
Nie. Banki nie uznają wkładu pochodzącego z kredytu lub pożyczki, a dodatkowe zobowiązanie obniża zdolność kredytową.
Czy wkład własny liczy się od ceny czy od wyceny?
Od wartości przyjętej przez bank.
Czy mogę wykorzystać środki z PPK jako wkład?
W określonych warunkach tak, przy zakupie pierwszego mieszkania, z obowiązkiem późniejszego zwrotu. Sprawdź aktualne zasady u operatora PPK.
Czy wyższy wkład obniża oprocentowanie?
Często tak. Niższe LTV zwykle oznacza lepszą marżę. Skala obniżki zależy od banku.
Jak sprawdzić, czy Twój wkład wystarczy?
Najlepiej zrobić to przed wyborem nieruchomości, a nie po.
Pomagam klientom: policzyć zdolność kredytową i potrzebny wkład, porównać oferty wielu banków pod kątem LTV, marży i ubezpieczenia niskiego wkładu, ocenić, czy gwarancja BGK ma sens w Twojej sytuacji,
Umów bezpłatną konsultację online i dowiedz się, ile naprawdę potrzebujesz, żeby kupić swoje mieszkanie.